بررسی کلان بازار لولههای خطوط انتقال نفت و گاز در منطقه خاورمیانه (2031-2026)
براساس گزارش شرکت بین المللی تحقیقات بازار Mordor Intelligence در May 19, 2026 ، بازار لولههای فولادی خطوط انتقال نفت و گاز در خاورمیانه از نظر جنس (Material) به چهار گروه اصلی شامل فولاد کربنی(Carbon Steel)،فولاد آلیاژی (Alloy Steel)،فولادزنگنزن و آلیاژهای مقاوم به خوردگی (Stainless Steel/CRA) و فولادهای داپلکس و سوپرداپلکس (Duplex/Super-Duplex) تقسیمبندی شده است.
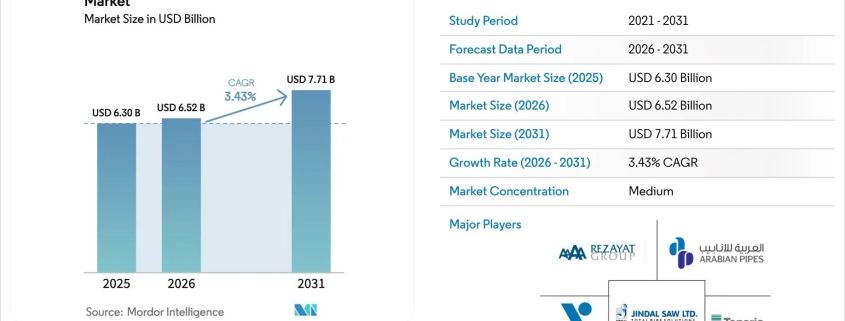
بر همین اساس حجم کل بازار لوله های خطوط انتقال نفت وگاز در سال 2025 برابر با 6.3 میلیارد دلار بوده است که از این مقدار، 64.9 درصد برابر با 4.09 میلیارد دلار مربوطه به لوله های فولادی(Carbon Steel) و مابقی به سه گروه دیگر اختصاص داشته است.
برآورد میشود این بازار از 6.54 میلیارد دلار در سال 2026 به 7.73 میلیارد دلار در سال 2031 افزایش یابد. در این راستا نرخ رشد مرکب [1] سالانه طی دوره پیشبینی 2026 الی 2031 برابر با 3.39 درصد خواهد بود.
- نرخ رشد مرکب (CAGR) یعنی متوسط نرخ رشد سالانه یک متغیر در یک دوره مشخص، با این فرض که رشد هر سال روی مقدار سال قبل نیز اعمال میشود. بطور مثال اگر بازار طی ۵ سال از ۱۰۰ به ۱۵۰ برسد، نرخ رشد مرکب آن حدود ۸.۵ % در سال است.
مهمترین یافتههای گزارش:
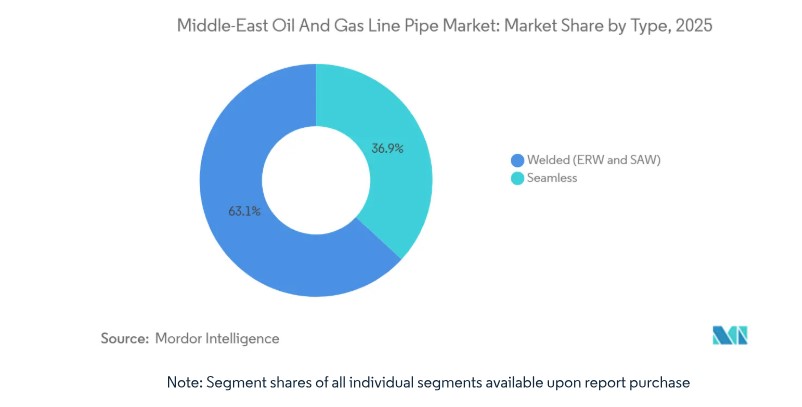
- لولههای جوشی (Welded Pipe) با سهم ۶۳.۱٪ از بازار لولههای خطوط انتقال نفت وگاز خاورمیانه در سال ۲۰۲۵، در جایگاه نخست قرار داشته و مابقی به لوله های بدون درز اختصاص یافته است. انتظار میرود سهم بازار لوله های جوشی تا سال ۲۰۳۱ با نرخ رشد مرکب معادل ۳.۵٪ رشد نماید.
- لولههای بدون درز (Seamless) همچنان برای سرویسهای گاز ترش با فشار بالا (High-Pressure Sour Service)، مورد استفاده قرار می گیرند. شرکتهای Jindal SAW و ArcelorMittal نیز مجموعاً ۹۰۰ هزارتن ظرفیت تولید لوله بدون درز در منطقه اضافه نموده اند که راهاندازی نهایی این ظرفیتها برای سال ۲۰۲۹ برنامهریزی شده است.
- فولاد کربنی (Carbon Steel) با سهم ۶۴.۸٪ در سال ۲۰۲۵، بیشترین سهم بازار لوله های خطوط انتقال نفت وگاز از منظر جنس لوله ها را به خود اختصاص داده است. در مقابل، بخش داپلکس/سوپرداپلکس (Duplex/Super-Duplex) با نرخ رشد مرکب برابر با ۶.۱٪ تا سال ۲۰۳۱، سریعترین رشد را خواهد داشت.
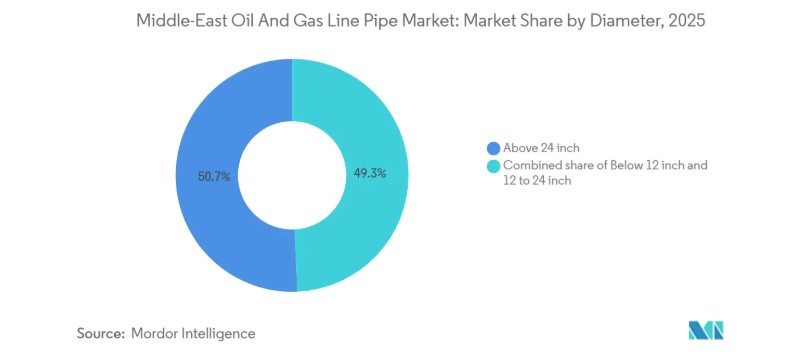
- لولههای با قطر بیش از ۲۴ اینچ در سال ۲۰۲۵ حدود ۵۰.۷٪ از بازار لولههای خطوط انتقال نفت و گاز خاورمیانه را در اختیار داشتند و پیشبینی میشود این بخش تا سال ۲۰۳۱ با نرخ رشد مرکب برابر با ۴.۱٪ افزایش یابد. لولههای با قطر بالا، از نظر وزنی سهم عمدهای در اندازه بازار لولههای خطوط انتقال نفت و گاز خاورمیانه ایفا می کنند.
- بخش انتقال نفت وگاز در حوزه خشکی و دریایی (Transmission)، با سهم ۵۷.۴٪ در سال ۲۰۲۵، بزرگترین بخش کاربردی بازار بوده و از سایر حوزه ها همچون Oil and Gas Gathering ، Water/Gas Injection و Down-hole Casing and Tubing پیشی گرفته است. طبق پیش بینی های مرتبط در گزارش مزبور، این بخش تا سال ۲۰۳۱ با نرخ رشد مرکب معادل ۴.۴٪ به رشد خود ادامه خواهد داد.
- بر طبق مستندات مرتبط، کشور عراق با نرخ رشد مرکب ۵.۳٪ سریعترین رشد بازار را در منطقه خاورمیانه دارد؛ در حالی که عربستان سعودی با سهم ۳۹.۳٪ از تقاضای سال ۲۰۲۵، همچنان بزرگترین بازار منطقه محسوب میشود.
- پنج شرکت Tenaris، Vallourec، Arabian Pipes، National Pipe Company و Jindal SAW در مجموع حدود ۴۰٪ از درآمد بازارلوله های خطوط انتقال نفت وگاز در منطقه خاورمیانه در سال ۲۰۲۵ را در اختیار داشتهاند.
- بر اساس تعریف جغرافیایی گزارش Mordor Intelligence، بازار لولههای خطوط انتقال نفت و گاز خاورمیانه شامل عربستان سعودی، امارات متحده عربی، قطر، کویت، عمان، بحرین، عراق، ایران و سایر کشورهای خاورمیانه است.
تقاضای ناشی از جایگزینی شبکههای فرسوده خطوط لوله
فرسودگی زیرساختهای نفت و گاز منطقه، از جمله بیش از ۷۰۰ سازه فراساحلی که در حال حاضر کاندیدای خروج از مدار بهرهبرداری هستند، یکی از عوامل ایجاد تقاضا برای نوسازی و جایگزینی زیرساختها و خطوط لوله محسوب میشود. Mordor Intelligence هزینه مرتبط با این فرآیند را در مجموع حدود ۳۰ تا ۵۰ میلیارد دلار برآورد کرده است. برخی از فعالیتهای اجرایی در این بخش نیز شامل موارد زیر می شود:
- شرکت Kuwait Petroleum Corporation (KPC) در فوریه ۲۰۲۶، پروژههایی به ارزش ۱.۵ میلیارد دلار را برای جایگزینی خطوط لوله به منظور پشتیبانی از هدف تولید ۴ میلیون بشکه نفت در روز؛ منعقد نموده است.
- فاز سوم Master Gas System شرکت Saudi Aramco ، شامل احداث 4000 کیلومتر خط لوله جدید است که با هدف نوسازی زیرساختهایی انجام میشود که در اوایل دهه ۱۹۸۰ به بهرهبرداری رسیدهاند.
چشمانداز رقابتی بازار
بازار از ساختار رقابتی نسبتاً متمرکزی برخوردار است؛ بهطوریکه پنج تأمینکننده اصلی حدود ۴۰ تا ۴۵ درصد از درآمد بازار را در اختیار دارند.
سیاستهای بومیسازی (Localization) به تولیدکنندگانی که در داخل منطقه دارای واحد تولیدی هستند، مزیت رقابتی میدهد. ازاینرو، شرکتهای بینالمللی بهجای صادرات لوله نهایی، بهطور فزایندهای به سمت ایجاد مشارکتهای سرمایهگذاری مشترک (Joint Venture) و تولید در داخل منطقه حرکت کردهاند.
تولیدکنندگان تخصصی لولههای کامپوزیتی (Composite Pipes) نیز بهعنوان رقبای نوظهور در پروژههای فراساحلی کمعمق (Shallow Offshore) در حال تقویت جایگاه خود هستند؛ بااینحال، تاکنون نتوانستهاند حضور قابلتوجهی در خطوط اصلی انتقال پرفشار (High-Pressure Trunk Lines) به دست آورند.
در مقابل، شرکتهای باسابقه بازار، جهت حفظ حاشیه سود خود؛ دامنه فعالیتهایشان را فراتر از تأمین لوله گسترش داده و خدمات جانبی و یکپارچهای همچون پوششدهی (Coating)، لجستیک و جوشکاری میدانی (Field Welding) را نیز ارائه میکنند.
May 19, 2026
منبع:
https://www.mordorintelligence.com/industry-reports/middle-east-oil-and-gas-line-pipe-market
تحقیق، ترجمه و تهیه :
محمدرضا کریمی- مدیر روابط عمومی گروه صنعتی سدید
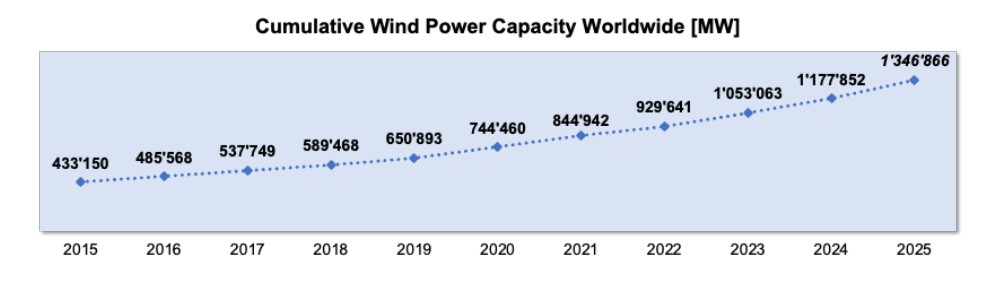 وضعیت مهمترین بازیگران حوزه انرژی بادی جهان در سال 2025